Por Federico Lannes
El fraude empresarial va en aumento: El entorno económico, la presión por resultados, las debilidades de control interno y otros muchos factores inciden en su origen.

Según la Asociación de Examinadores de Fraude (ACFE, por sus siglas en inglés), el fraude ocupacional es: “La utilización de la posición dentro de la compañía para lograr un enriquecimiento personal mediante el uso indebido de los recursos o activos de la organización”.
El fuerte impacto que soporta una compañía que sufre un caso de fraude, que implica una automática repercusión en su imagen, en los resultados, en la motivación de sus empleados así como el inicio de acciones legales.
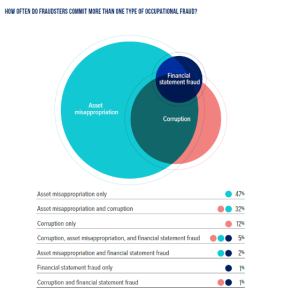
La tipificación de fraudes corporativos (también llamado fraude ocupacional), se caracteriza por tres grandes grupos: de Apropiación indebida de activos, Fraude de estados contables y Corrupción. En el siguiente cuadro vemos la distribución porcentual de casos según cada categoría a nivel global:
¿Quiénes son los perpetradores?
De acuerdo al Informe Global de Fraude 2022 de ACFE existe una fuerte correlación entre el nivel de autoridad del perpetrador y el tamaño del fraude. En el caso de los Propietarios/ejecutivos solo cometieron el 23% de los fraudes, pero la pérdida media es mayor que los empleados de menor nivel (USD 337.000).
Los estafadores en posiciones de autoridad pueden intimidar a los empleados por debajo de ellos, para disuadir de informar o investigar sospechas de irregularidades. Ambos factores contribuyen a una mayor duración de los fraudes cometidos por gerentes o directores (18 meses promedio).
Fraude por Área Organizacional
Para asignar controles y recursos antifraude de manera más efectiva, es importante comprender los riesgos relativos de fraude laboral en toda la organización. Veamos la muestra la frecuencia y la pérdida media de fraude por departamento.
Detección inicial de fraude ocupacional y fuentes de información
Conocer los métodos más comunes mediante los cuales se descubre el fraude es la base para una detección efectiva del mismo.
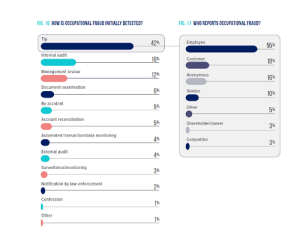
El 42% de los casos en el informe global de fraude fueron descubiertos por información de empleados. Por lo tanto, implementar los procesos eficaces para aplicar y evaluar minuciosamente las denuncias son una prioridad crucial para los examinadores de fraude.
Veamos las estadísticas del informe de ACFE:
Evolución de los mecanismos de reporte para denuncias de fraude 2016-2022
(Fuente: ACFE Reporte 2022)
El uso de la línea telefónica de denuncias (Hot Line) ha disminuido sustancialmente, mientras que el correo electrónico y los informes on line o basados en la web han superado a las líneas telefónicas. Estos hallazgos demuestran que los métodos preferidos de los denunciantes de fraude son diversos y en evolución, particularmente en lo que respecta a los formularios electrónicos y en línea.
Prevención de fraude
Invertir en prevención y detección de fraude, tanto interno como externo es la clave del éxito en las organizaciones. Algunas pautas a tener en cuenta en este proceso son:
- Reforzar las funciones de auditoría interna, de cumplimiento normativo y llevar a cabo una gestión efectiva y proactiva de los riesgos del negocio.
- Revisar y mejorar los controles internos y programas anti-fraude en las áreas clave.
- Alcanzar altos niveles de integridad empresarial mediante unas sólidas prácticas de gobierno corporativo, control interno y transparencia.
- Impartir cursos de formación acerca del marco regulatorio, las normas internacionales anticorrupción aplicables y ética empresarial.
- Implantar un canal de denuncias o línea ética.
- Análisis y verificación de los riesgos asociados a los sistemas de información y la seguridad informática.
- Revisar y reformular los programas de salarios con retribución variable.
Pérdida promedio en las organizaciones con y sin controles de fraude